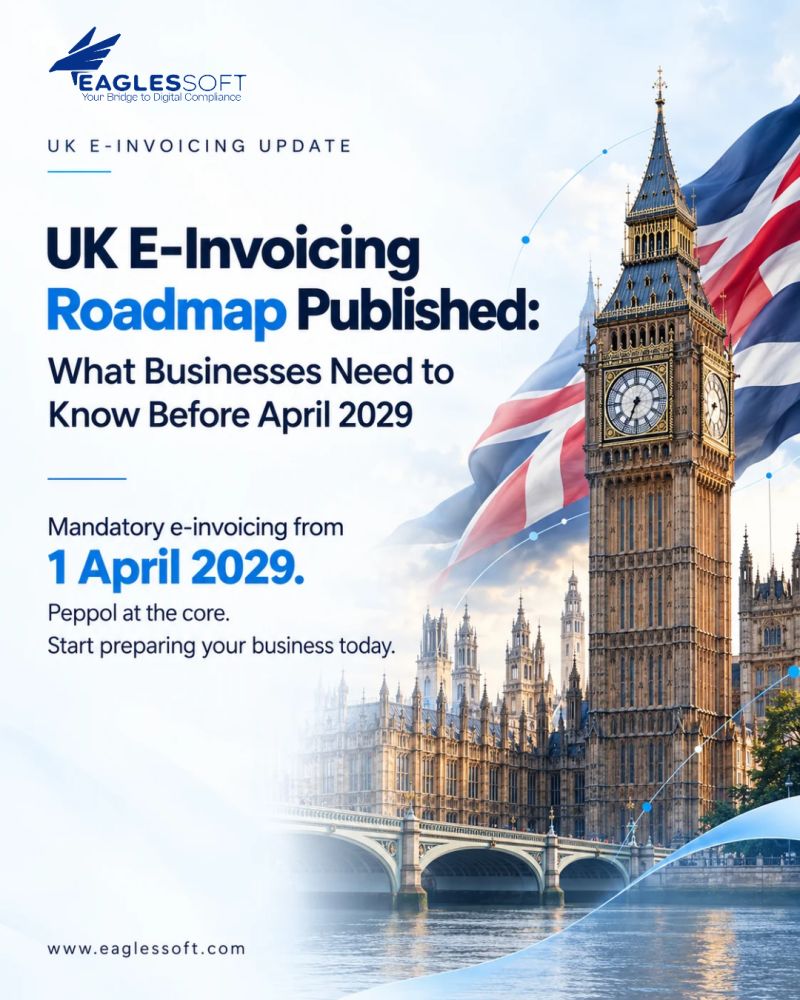
Le Royaume-Uni a publié sa feuille de route de mise en œuvre de la facturation électronique. Elle précise les prochaines étapes vers la généralisation obligatoire des factures électroniques structurées à partir du 1er avril 2029.
Pour les équipes financières, fiscales, achats et informatiques, cette feuille de route offre un calendrier de planification plus clair et l’occasion d’anticiper les changements liés à la création, à l’échange et au traitement des factures.
Qu’a-t-on annoncé ?
Les organisations immatriculées à la TVA devront émettre et recevoir des factures électroniques structurées pour les opérations entrant dans le champ d’application, sous réserve des exemptions applicables. Peppol constituera le cadre central d’interopérabilité du Royaume-Uni et permettra aux organisations utilisant des logiciels différents d’échanger des factures via des points d’accès certifiés.
Les entreprises doivent donc se préparer à échanger des données de facturation structurées de système à système. Le seul envoi d’un PDF par e-mail ne répondra pas à cette exigence.
Les principales échéances
- Printemps 2027 : consultation publique sur les normes de facturation électronique proposées.
- Octobre 2027–avril 2028 : confirmation des exigences détaillées, notamment le champ d’application, les exemptions, les normes et les obligations des prestataires.
- Avril 2028–avril 2029 : préparation, tests et raccordement.
- 1er avril 2029 : entrée en vigueur de la facturation électronique obligatoire.
L’orientation est claire, mais d’importants détails techniques et réglementaires restent à définir.
L’interopérabilité au premier plan
Le modèle à quatre coins de Peppol permet aux fournisseurs et aux acheteurs d’échanger des factures par l’intermédiaire de leurs prestataires respectifs. Les partenaires commerciaux peuvent ainsi utiliser des systèmes différents tout en restant connectés grâce à un cadre commun.
Pour les organisations disposant déjà d’environnements ERP et EDI, l’évaluation du raccordement de l’infrastructure existante au futur cadre constituera une étape importante de préparation.
Facturation électronique et reporting numérique : deux évolutions distinctes
HMRC consulte également sur les usages futurs possibles des données de facturation électronique à des fins de reporting numérique. Les entreprises doivent distinguer cette consultation de l’obligation de facturation électronique annoncée pour avril 2029 : à ce stade, un futur modèle de reporting ne doit pas être considéré comme une obligation confirmée.
Que peuvent faire les entreprises dès maintenant ?
Commencez par vérifier les données de référence clients et fournisseurs, évaluer les capacités d’intégration de votre ERP et cartographier les processus de facturation fournisseurs et clients. Associer dès le début les équipes financières, fiscales, achats et informatiques permet d’identifier les dépendances avant la mise en œuvre.
Le point de vue d’Eaglessoft
Nous considérons la feuille de route britannique comme une occasion de renforcer les fondations de la finance numérique : des données exactes, des systèmes connectés et des échanges documentaires fiables.
Avec DocNaut, eDocSuite et Invocit, Eaglessoft accompagne les organisations dans l’intégration ERP, la connectivité Peppol et les flux de documents électroniques, dans différents environnements métiers.
Se préparer dès maintenant, c’est évaluer son environnement actuel et se donner la souplesse nécessaire pour adopter les exigences britanniques définitives à mesure de leur confirmation.
Contactez Eaglessoft pour préparer votre transition vers la facturation électronique.
Source officielle : Feuille de route britannique de mise en œuvre de la facturation électronique, publiée le 28 octobre 2026.